
AMBON,LensoMerah.com-Otoritas Jasa Keuangan (OJK) menyoroti meningkatnya risiko kredit macet di industri pinjaman online (pinjol) atau pinjaman daring (pindar), seiring dengan pertumbuhan pembiayaan yang terus melesat.
Hingga September 2026, outstanding pembiayaan industri pinjaman daring tercatat mencapai Rp106,46 triliun atau tumbuh 17,02 persen secara tahunan.
Namun, di balik pertumbuhan tersebut, tingkat risiko kredit bermasalah atau Tingkat Wanprestasi 90 Hari (TWP90) juga mengalami peningkatan hingga mencapai 5,36 persen.
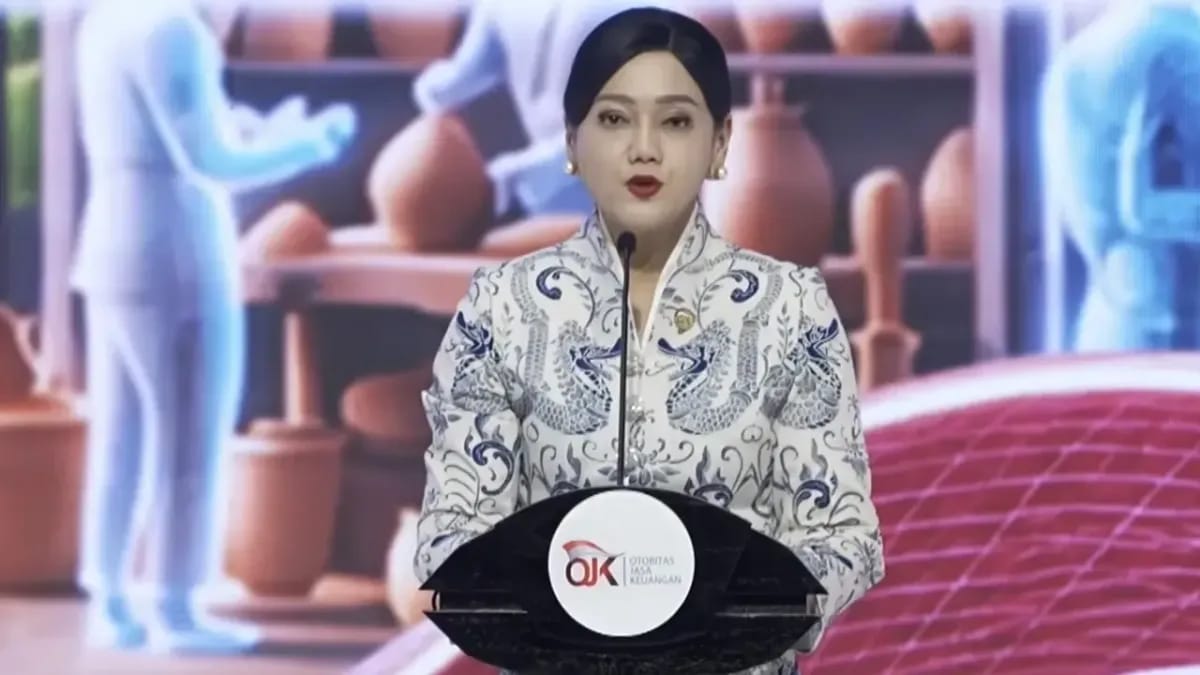
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, mengatakan pertumbuhan pembiayaan digital perlu diimbangi dengan pengelolaan risiko yang lebih ketat.
“Di industri pinjaman daring atau pindar, outstanding pembiayaan mencapai Rp106,46 triliun atau tumbuh 17,02 persen secara tahunan,” ujar Friderica dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) di Kantor Bank Indonesia, Selasa (3/11/2026).
Ia menjelaskan, tingkat risiko kredit bermasalah secara agregat atau TWP90 kini berada di angka 5,36 persen.
“Tingkat risiko kredit bermasalah secara agregat kini berada di angka 5,36 persen,” tegasnya.
Kondisi tersebut menjadi perhatian OJK di tengah ekspansi industri teknologi finansial (fintech lending) yang semakin berkembang.
OJK menilai penguatan pengawasan dan pengelolaan risiko diperlukan agar pertumbuhan pembiayaan digital tidak diikuti lonjakan gagal bayar yang dapat merugikan masyarakat maupun industri jasa keuangan.
OJK Ingatkan Masyarakat Jangan Abaikan Kemampuan Membayar
Di sisi lain, OJK juga mengingatkan masyarakat agar lebih berhati-hati sebelum memanfaatkan layanan pinjaman online.
Kemudahan mendapatkan pinjaman harus diimbangi dengan pemahaman terhadap risiko, literasi keuangan, serta kemampuan membayar cicilan sesuai kewajiban.
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, mengatakan akses pembiayaan digital harus berjalan seimbang dengan peningkatan pemahaman masyarakat.
“Kemudahan akses pembiayaan digital harus diimbangi dengan literasi yang memadai, pemahaman risiko, serta kemampuan memenuhi kewajiban agar manfaat teknologi keuangan dapat dirasakan secara optimal dan berkelanjutan,” kata Agusman, Minggu (25/10/2026).
Menurut Agusman, perkembangan teknologi telah mengubah proses pengajuan pembiayaan menjadi jauh lebih cepat dibandingkan mekanisme konvensional.
Pemanfaatan teknologi seperti artificial intelligence (kecerdasan buatan) dan machine learning memungkinkan proses analisis kelayakan pembiayaan dilakukan dalam waktu singkat.
“Pembiayaan digital memungkinkan proses yang sebelumnya membutuhkan waktu berbulan-bulan menjadi hitungan detik melalui pemanfaatan teknologi, artificial intelligence dan machine learning dalam analisis kelayakan pembiayaan,” jelasnya.
Meski demikian, Agusman menilai pembiayaan digital tetap memiliki peran strategis dalam memperluas inklusi keuangan, terutama bagi sektor produktif dan pelaku Usaha Mikro, Kecil, dan Menengah (UMKM).
Akses pendanaan yang semakin mudah diharapkan dapat membantu pelaku usaha meningkatkan produktivitas sekaligus mendorong pertumbuhan ekonomi nasional secara merata.
“Ketika akses keuangan konvensional sulit menjangkau seluruh lapisan masyarakat, pembiayaan digital hadir untuk memperluas akses keuangan, sepanjang tersedia konektivitas dan infrastruktur digital,” tandasnya.(LM01)